Domain auftragsgeber.de kaufen?
Wir ziehen mit dem Projekt
auftragsgeber.de um.
Sind Sie am Kauf der Domain
auftragsgeber.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auftragsgeber.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Lexware faktura+auftrag 2026 Abo-Vertrag 1 Jahr 1 Benutzer Download Win, Deutsch (nur für Neukunden) (08871-2048)Lizenztyp: Abo-Vollversion, Anzahl Lizenzen: 1 Benutzer, Laufzeit: 1 Jahr, Sprache(n): Deutsch, Medium: Download, Plattform: Windows, Sonstiges: automatische Verlängerung192,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **

Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
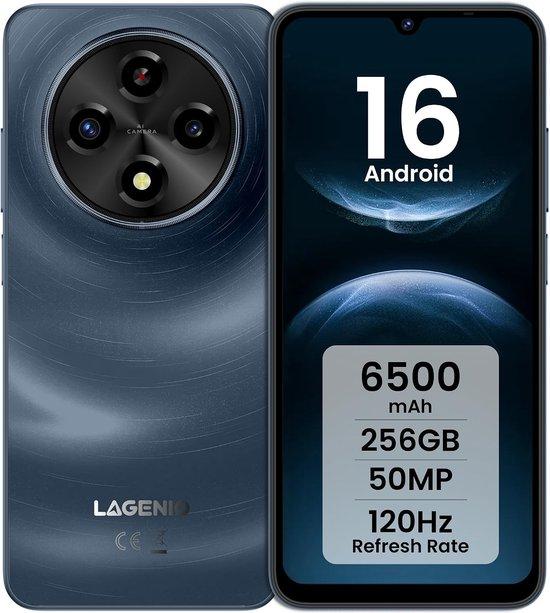
Smartphone ohne Vertrag mit Android 16, hoher Leistung und hochauflösender KameraSmartphone ohne Vertrag: Entdecken Sie die Freiheit eines Smartphones ohne Vertrag. Dieses leistungsstarke Smartphone läuft mit dem benutzerfreundlichen Android 16 Betriebssystem und bietet eine hervorragende Benutzererfahrung. Mit seiner hochauflösenden Kamera können Sie jeden Moment gestochen scharf festhalten, sei es eine wunderschöne Landschaft oder ein gemütliches Selfie mit Freunden. Leistungsstarke Leistung: Das Smartphone ist mit einem leistungsstarken Prozessor ausgestattet, der für eine reibungslose Leistung sorgt, auch bei intensiver Nutzung. Egal, ob Sie Spiele spielen, Videos streamen oder zwischen verschiedenen Apps arbeiten, dieses Smartphone bleibt schnell und reaktionsschnell. Hochauflösende Kamera: Die hochauflösende Kamera ermöglicht es Ihnen, wunderschöne Fotos und Videos aufzunehmen. Genießen Sie lebendige Farben und scharfe Details, damit Sie Erinnerungen in bester Qualität festhalten können. Mit verschiedenen Kameraeinstellungen können Sie mühelos professionelle529,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware faktura+auftrag 2026 Abo-Vertrag 1 Jahr 1 Benutzer Download Win, Deutsch (nur für Neukunden) (08871-2048)Lizenztyp: Abo-Vollversion, Anzahl Lizenzen: 1 Benutzer, Laufzeit: 1 Jahr, Sprache(n): Deutsch, Medium: Download, Plattform: Windows, Sonstiges: automatische Verlängerung192,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olk, Matthias: Inklusion als normative AufgabeInklusion als normative Aufgabe , Lehrer*innen der Grundschule sehen sich im Anspruch der Inklusion mit der Aufgabe konfrontiert, die mit ihm verbundenen und bisweilen verborgenen Normativitäten in die Eigenlogik der Alltagspraxis zu übersetzen. Die rekonstruktive Studie fokussiert, wie diese Professionalisierungsaufgabe im (berufs-)biographischen Sprechen bearbeitet wird. Der empirische Blick richtet sich dabei auf Fragen nach der Bedeutung pädagogischer Tradierungen, nach der Neuordnung des Verhältnisses zu anderen pädagogischen Akteur*innen und nach dem Umgang mit dem Abweichenden. Schließlich stellt sich die Frage nach einem Muster, das als professionalisierte Ausdrucksform einer Alltagsmoral der Praxis der Grundschule im Anspruch der Inklusion bezeichnet werden kann. Die Reihe 'Dokumentarische Schulforschung' versammelt gegenstandsbezogene und methodisch-methodologische Auseinandersetzungen an der Schnittstelle schulischer Gegenstandsfelder und Dokumentarischer Methode. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 202405, Titel der Reihe: Dokumentarische Schulforschung##, Autoren: Olk, Matthias, Seitenzahl/Blattzahl: 286, Keyword: Dokumentarische Methode; Ethos; Grundschule; Inklusion; Lehrer*innen; Moral; Normativität; Praxis; Professionalisierung, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Pädagogik / Schule~Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Grundschule und Sekundarstufe I~Lehrerausbildung~Sonderpädagogik, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 165, Höhe: 18, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware faktura+auftrag 2027 Abo-Vertrag 1 Jahr 1 Benutzer Download Win, Deutsch (nur für Neukunden) (08871-2052)Lizenztyp: Abo-Vollversion, Anzahl Lizenzen: 1 Benutzer, Laufzeit: 1 Jahr, Sprache(n): Deutsch, Medium: Download, Plattform: Windows, Sonstiges: automatische Verlängerung219,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.