Domain auftragsgeber.de kaufen?
Wir ziehen mit dem Projekt
auftragsgeber.de um.
Sind Sie am Kauf der Domain
auftragsgeber.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auftragsgeber.de kaufen?
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
Ähnliche Suchbegriffe für Bestände
Top-Angebote
Produkte zum Begriff Bestände:
-
Olk, Matthias: Inklusion als normative AufgabeInklusion als normative Aufgabe , Lehrer*innen der Grundschule sehen sich im Anspruch der Inklusion mit der Aufgabe konfrontiert, die mit ihm verbundenen und bisweilen verborgenen Normativitäten in die Eigenlogik der Alltagspraxis zu übersetzen. Die rekonstruktive Studie fokussiert, wie diese Professionalisierungsaufgabe im (berufs-)biographischen Sprechen bearbeitet wird. Der empirische Blick richtet sich dabei auf Fragen nach der Bedeutung pädagogischer Tradierungen, nach der Neuordnung des Verhältnisses zu anderen pädagogischen Akteur*innen und nach dem Umgang mit dem Abweichenden. Schließlich stellt sich die Frage nach einem Muster, das als professionalisierte Ausdrucksform einer Alltagsmoral der Praxis der Grundschule im Anspruch der Inklusion bezeichnet werden kann. Die Reihe 'Dokumentarische Schulforschung' versammelt gegenstandsbezogene und methodisch-methodologische Auseinandersetzungen an der Schnittstelle schulischer Gegenstandsfelder und Dokumentarischer Methode. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 202405, Titel der Reihe: Dokumentarische Schulforschung##, Autoren: Olk, Matthias, Seitenzahl/Blattzahl: 286, Keyword: Dokumentarische Methode; Ethos; Grundschule; Inklusion; Lehrer*innen; Moral; Normativität; Praxis; Professionalisierung, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Pädagogik / Schule~Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Grundschule und Sekundarstufe I~Lehrerausbildung~Sonderpädagogik, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 165, Höhe: 18, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Ist der Auftrag ein Vertrag?
Ist der Auftrag ein Vertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Auftrags und den vereinbarten Bedingungen. Ein Auftrag kann als eine Art einseitiger Vertrag betrachtet werden, bei dem eine Partei verpflichtet ist, eine Leistung zu erbringen, während die andere Partei die Leistung annimmt. Allerdings fehlt bei einem Auftrag oft die gegenseitige Zustimmung und die genaue Festlegung der Rechte und Pflichten wie bei einem Vertrag. Letztendlich kommt es darauf an, wie der Auftrag formuliert ist und ob er alle Elemente eines Vertrags erfüllt. **

Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
Top-Angebote
Produkte zum Begriff Bestände:
-
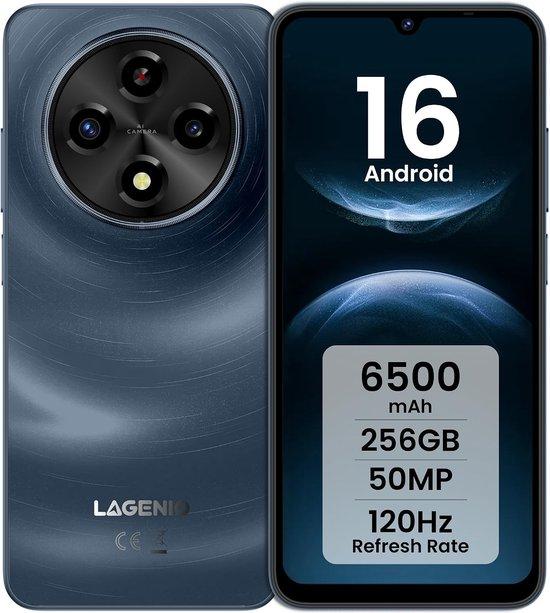
Smartphone ohne Vertrag mit Android 16, hoher Leistung und hochauflösender KameraSmartphone ohne Vertrag: Entdecken Sie die Freiheit eines Smartphones ohne Vertrag. Dieses leistungsstarke Smartphone läuft mit dem benutzerfreundlichen Android 16 Betriebssystem und bietet eine hervorragende Benutzererfahrung. Mit seiner hochauflösenden Kamera können Sie jeden Moment gestochen scharf festhalten, sei es eine wunderschöne Landschaft oder ein gemütliches Selfie mit Freunden. Leistungsstarke Leistung: Das Smartphone ist mit einem leistungsstarken Prozessor ausgestattet, der für eine reibungslose Leistung sorgt, auch bei intensiver Nutzung. Egal, ob Sie Spiele spielen, Videos streamen oder zwischen verschiedenen Apps arbeiten, dieses Smartphone bleibt schnell und reaktionsschnell. Hochauflösende Kamera: Die hochauflösende Kamera ermöglicht es Ihnen, wunderschöne Fotos und Videos aufzunehmen. Genießen Sie lebendige Farben und scharfe Details, damit Sie Erinnerungen in bester Qualität festhalten können. Mit verschiedenen Kameraeinstellungen können Sie mühelos professionelle529,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware faktura+auftrag 2026 Abo-Vertrag 1 Jahr 1 Benutzer Download Win, Deutsch (nur für Neukunden) (08871-2048)Lizenztyp: Abo-Vollversion, Anzahl Lizenzen: 1 Benutzer, Laufzeit: 1 Jahr, Sprache(n): Deutsch, Medium: Download, Plattform: Windows, Sonstiges: automatische Verlängerung192,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
Ähnliche Suchbegriffe für Bestände
-
Olk, Matthias: Inklusion als normative AufgabeInklusion als normative Aufgabe , Lehrer*innen der Grundschule sehen sich im Anspruch der Inklusion mit der Aufgabe konfrontiert, die mit ihm verbundenen und bisweilen verborgenen Normativitäten in die Eigenlogik der Alltagspraxis zu übersetzen. Die rekonstruktive Studie fokussiert, wie diese Professionalisierungsaufgabe im (berufs-)biographischen Sprechen bearbeitet wird. Der empirische Blick richtet sich dabei auf Fragen nach der Bedeutung pädagogischer Tradierungen, nach der Neuordnung des Verhältnisses zu anderen pädagogischen Akteur*innen und nach dem Umgang mit dem Abweichenden. Schließlich stellt sich die Frage nach einem Muster, das als professionalisierte Ausdrucksform einer Alltagsmoral der Praxis der Grundschule im Anspruch der Inklusion bezeichnet werden kann. Die Reihe 'Dokumentarische Schulforschung' versammelt gegenstandsbezogene und methodisch-methodologische Auseinandersetzungen an der Schnittstelle schulischer Gegenstandsfelder und Dokumentarischer Methode. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 202405, Titel der Reihe: Dokumentarische Schulforschung##, Autoren: Olk, Matthias, Seitenzahl/Blattzahl: 286, Keyword: Dokumentarische Methode; Ethos; Grundschule; Inklusion; Lehrer*innen; Moral; Normativität; Praxis; Professionalisierung, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Pädagogik / Schule~Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Grundschule und Sekundarstufe I~Lehrerausbildung~Sonderpädagogik, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 165, Höhe: 18, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kafka, Franz: »Du bist die Aufgabe«»Du bist die Aufgabe« , Aphorismen , Kühlereinfüllstutzen &-Deckel > Kühlung , Erscheinungsjahr: 20190902, Produktform: Leinen, Autoren: Kafka, Franz, Redaktion: Stach, Reiner, Seitenzahl/Blattzahl: 252, Keyword: 20. Jahrhundert; Aphorismen; Briefe; Denkbild; Edition; Erläuterung; Hermetik; Klassische Moderne; Kommentar; Lüge; Philosophie; Schlüsseltext; Tagebücher; Wahrheit; Zürau, Fachschema: Literaturwissenschaft, Fachkategorie: Moderne und zeitgenössische Belletristik~Literaturwissenschaft, allgemein, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Prosa, Erzählung, Roman, Autoren, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein, Länge: 221, Breite: 144, Höhe: 22, Gewicht: 449, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283088026,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware faktura+auftrag 2027 Abo-Vertrag 1 Jahr 1 Benutzer Download Win, Deutsch (nur für Neukunden) (08871-2052)Lizenztyp: Abo-Vollversion, Anzahl Lizenzen: 1 Benutzer, Laufzeit: 1 Jahr, Sprache(n): Deutsch, Medium: Download, Plattform: Windows, Sonstiges: automatische Verlängerung199,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Ist der Auftrag ein Vertrag?
Ist der Auftrag ein Vertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Auftrags und den vereinbarten Bedingungen. Ein Auftrag kann als eine Art einseitiger Vertrag betrachtet werden, bei dem eine Partei verpflichtet ist, eine Leistung zu erbringen, während die andere Partei die Leistung annimmt. Allerdings fehlt bei einem Auftrag oft die gegenseitige Zustimmung und die genaue Festlegung der Rechte und Pflichten wie bei einem Vertrag. Letztendlich kommt es darauf an, wie der Auftrag formuliert ist und ob er alle Elemente eines Vertrags erfüllt. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
-
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.